Gửi bình luận

Sản phẩm báo chí chất lượng cao của Bnews, đơn vị tiên phong, sáng tạo trong hành trình Chuyển đổi số.
Sau 5 năm chuyển đổi số, ngành ngân hàng đang bước vào giai đoạn mới, khi dữ liệu và AI không còn chỉ được sử dụng để hỗ trợ các giao dịch trực tuyến mà ngày càng tham gia sâu vào quá trình đánh giá khách hàng, ra quyết định và thiết kế sản phẩm. Những thay đổi này đang tạo ra các giá trị có thể đo đếm rõ ràng, đặc biệt trong hoạt động cung cấp tín dụng cho doanh nghiệp.
Sau 5 năm chuyển đổi số, ngành ngân hàng đang bước vào giai đoạn mới, khi dữ liệu và AI không còn chỉ được sử dụng để hỗ trợ các giao dịch trực tuyến mà ngày càng tham gia sâu vào quá trình đánh giá khách hàng, ra quyết định và thiết kế sản phẩm. Những thay đổi này đang tạo ra các giá trị có thể đo đếm rõ ràng, đặc biệt trong hoạt động cung cấp tín dụng cho doanh nghiệp.
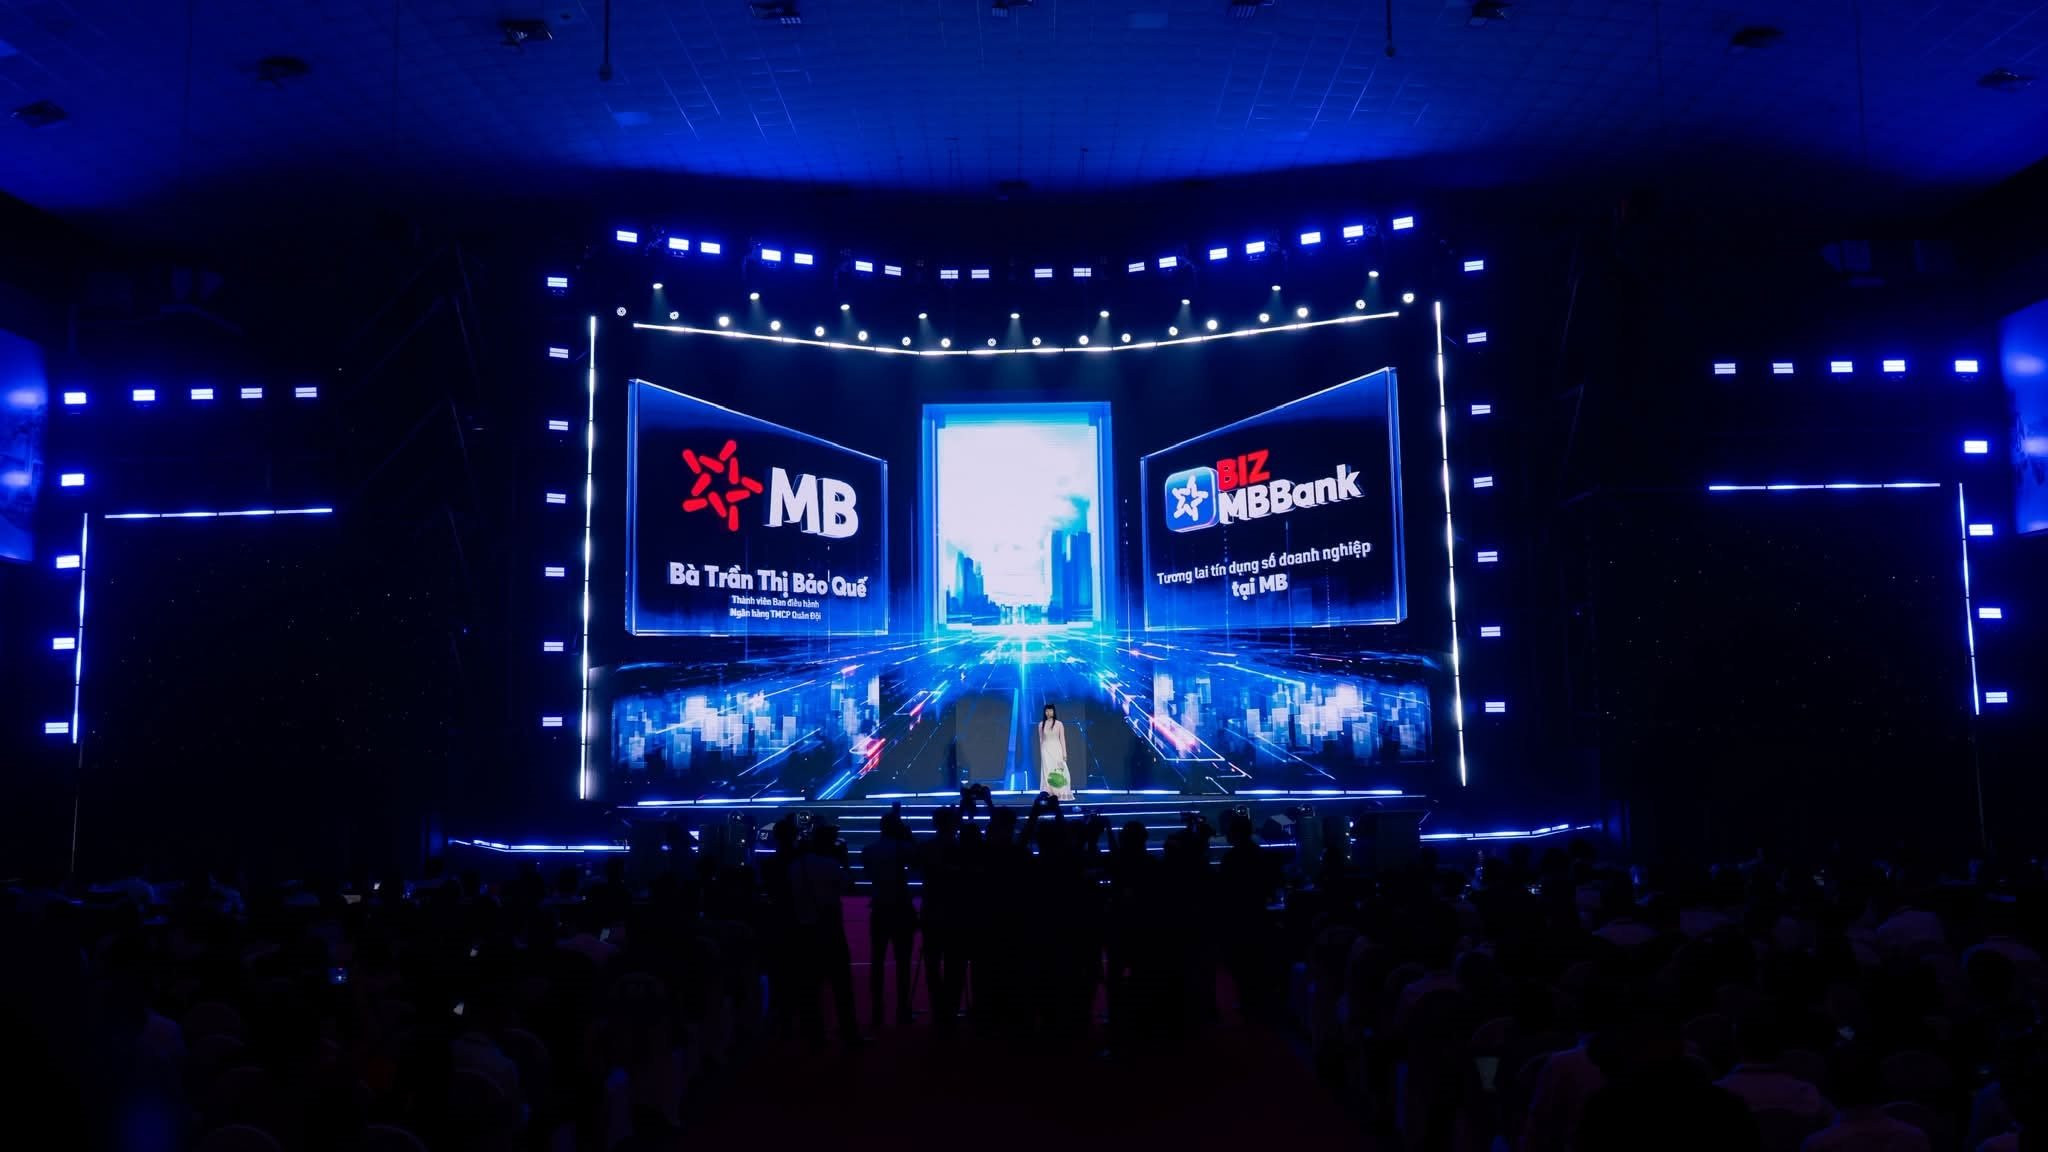
Tại Ngày Chuyển đổi số ngành Ngân hàng 2026 với chủ đề “Ngân hàng thông minh trong kỷ nguyên Dữ liệu và AI”, Ngân hàng TMCP Quân đội (MB) đã chỉ ra cách BIZ MBBank ứng dụng AI, dữ liệu lớn và tự động hóa vào quy trình cấp tín dụng cho doanh nghiệp nhỏ và vừa.
Nhờ đó, một số hành trình tín dụng được rút ngắn từ khoảng 10 ngày xuống còn 2 ngày, trong khi ngân hàng vẫn duy trì các yêu cầu về kiểm soát rủi ro.
Ngày Chuyển đổi số ngành Ngân hàng 2026 do Ngân hàng Nhà nước Việt Nam tổ chức trong hai ngày 18-19/8, đánh dấu chặng đường 5 năm triển khai Kế hoạch chuyển đổi số ngành Ngân hàng theo Quyết định 810/QĐ-NHNN.
Nếu giai đoạn đầu của chuyển đổi số tập trung vào việc đưa giao dịch ngân hàng lên môi trường trực tuyến, thì bước tiếp theo đang đặt ra yêu cầu lớn hơn: dữ liệu phải được khai thác để thay đổi cách ngân hàng vận hành và phục vụ khách hàng, còn AI phải tạo ra những giá trị có thể đo đếm được.
Với doanh nghiệp, đặc biệt là nhóm SME, một trong những giá trị đó nằm ở khả năng tiếp cận vốn. Thời gian chuẩn bị hồ sơ, kiểm tra chứng từ, thẩm định và giải ngân có thể ảnh hưởng trực tiếp đến việc doanh nghiệp có kịp nhập hàng, thanh toán nhà cung cấp hay triển khai một đơn hàng mới hay không.
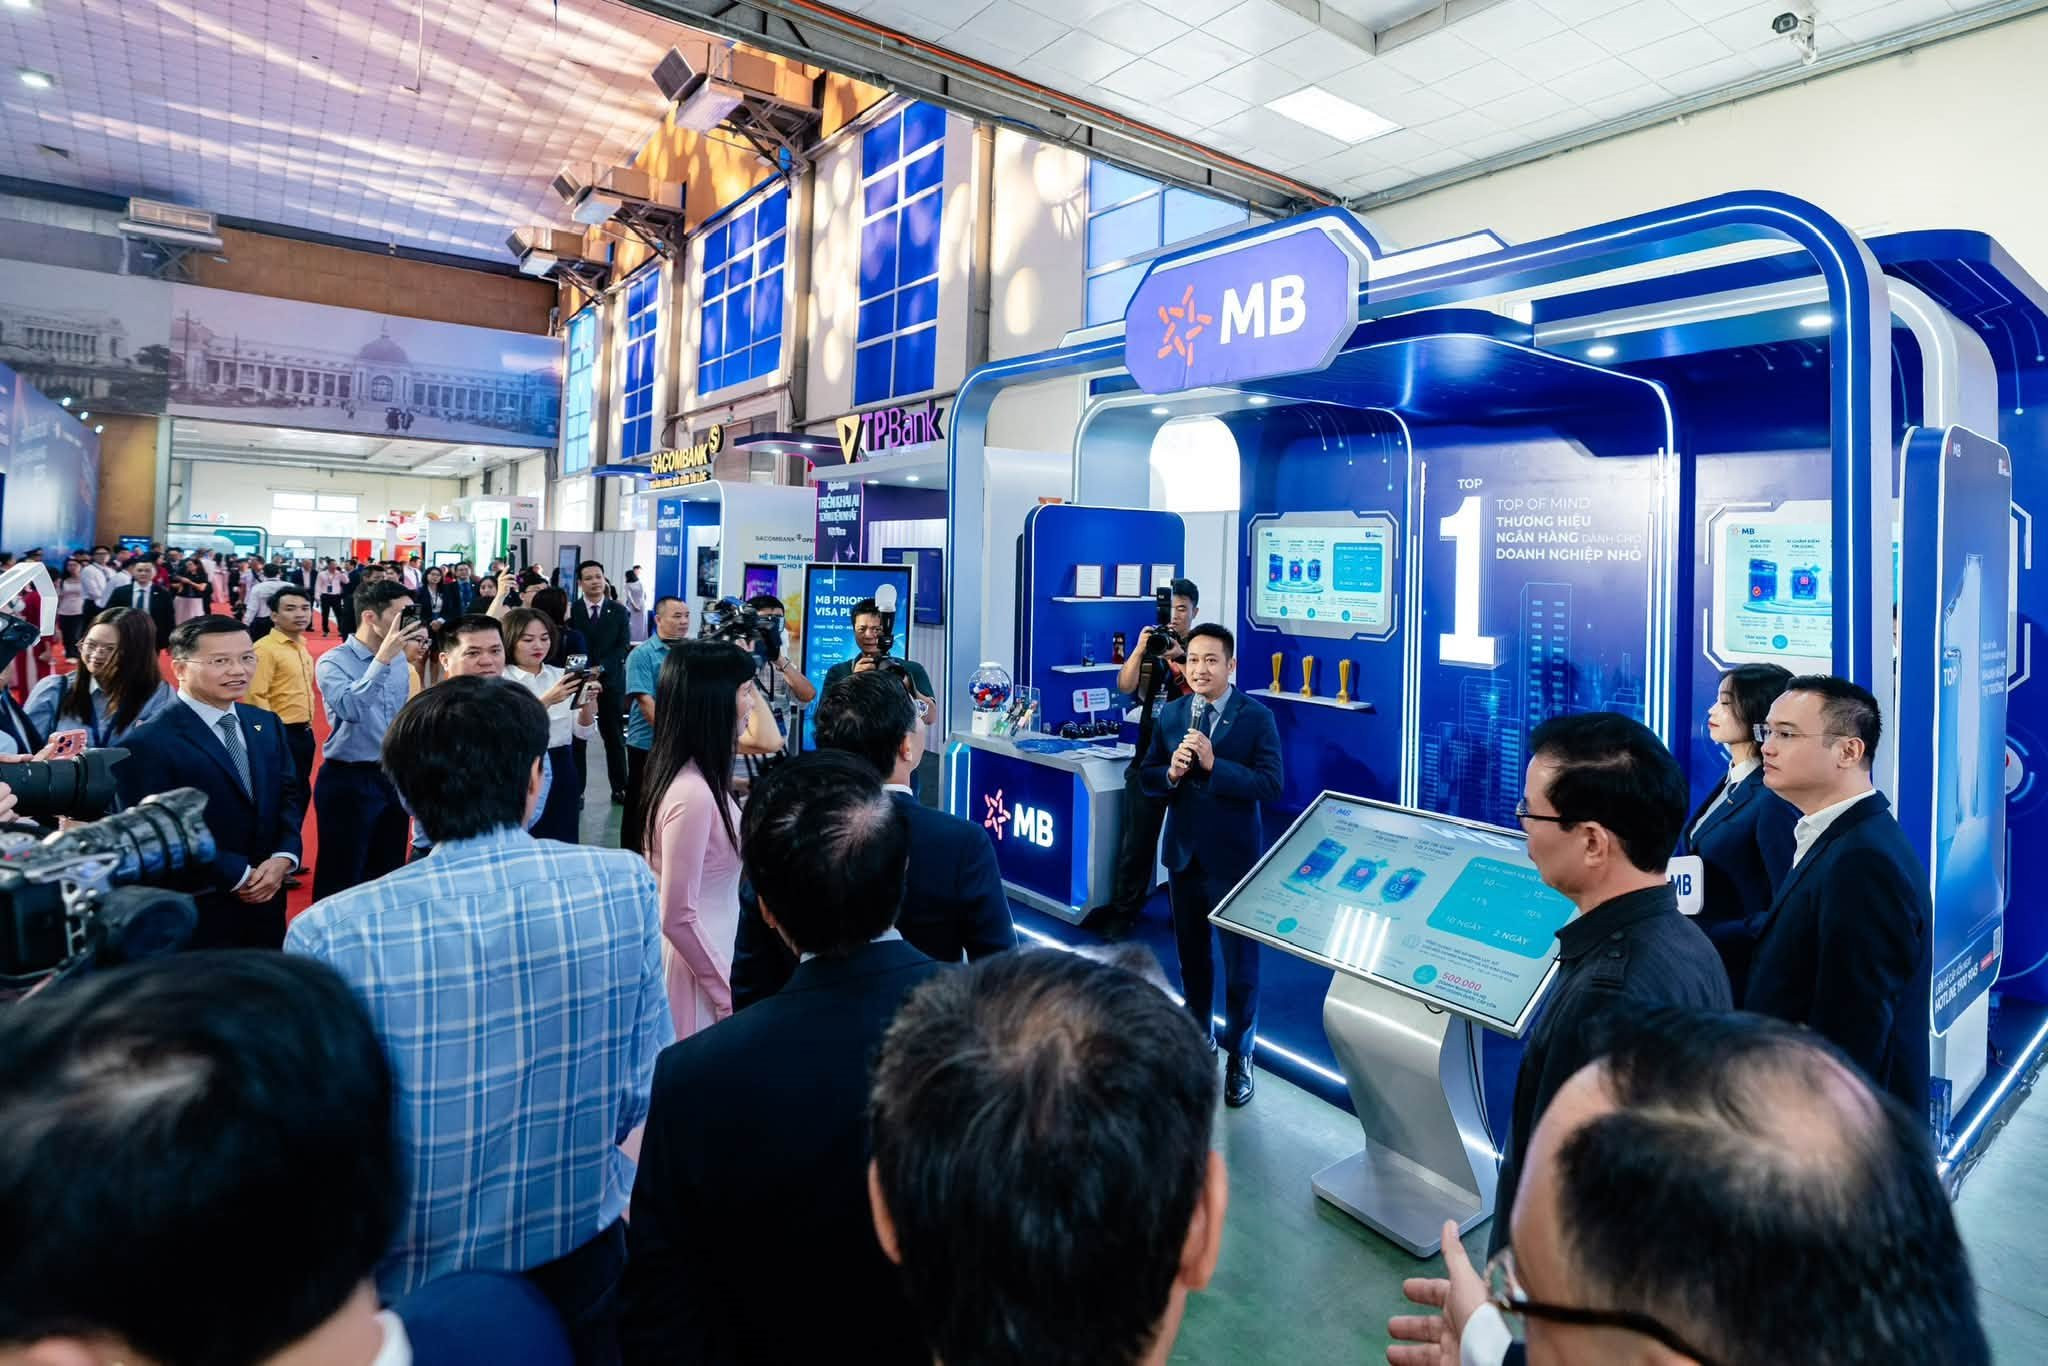
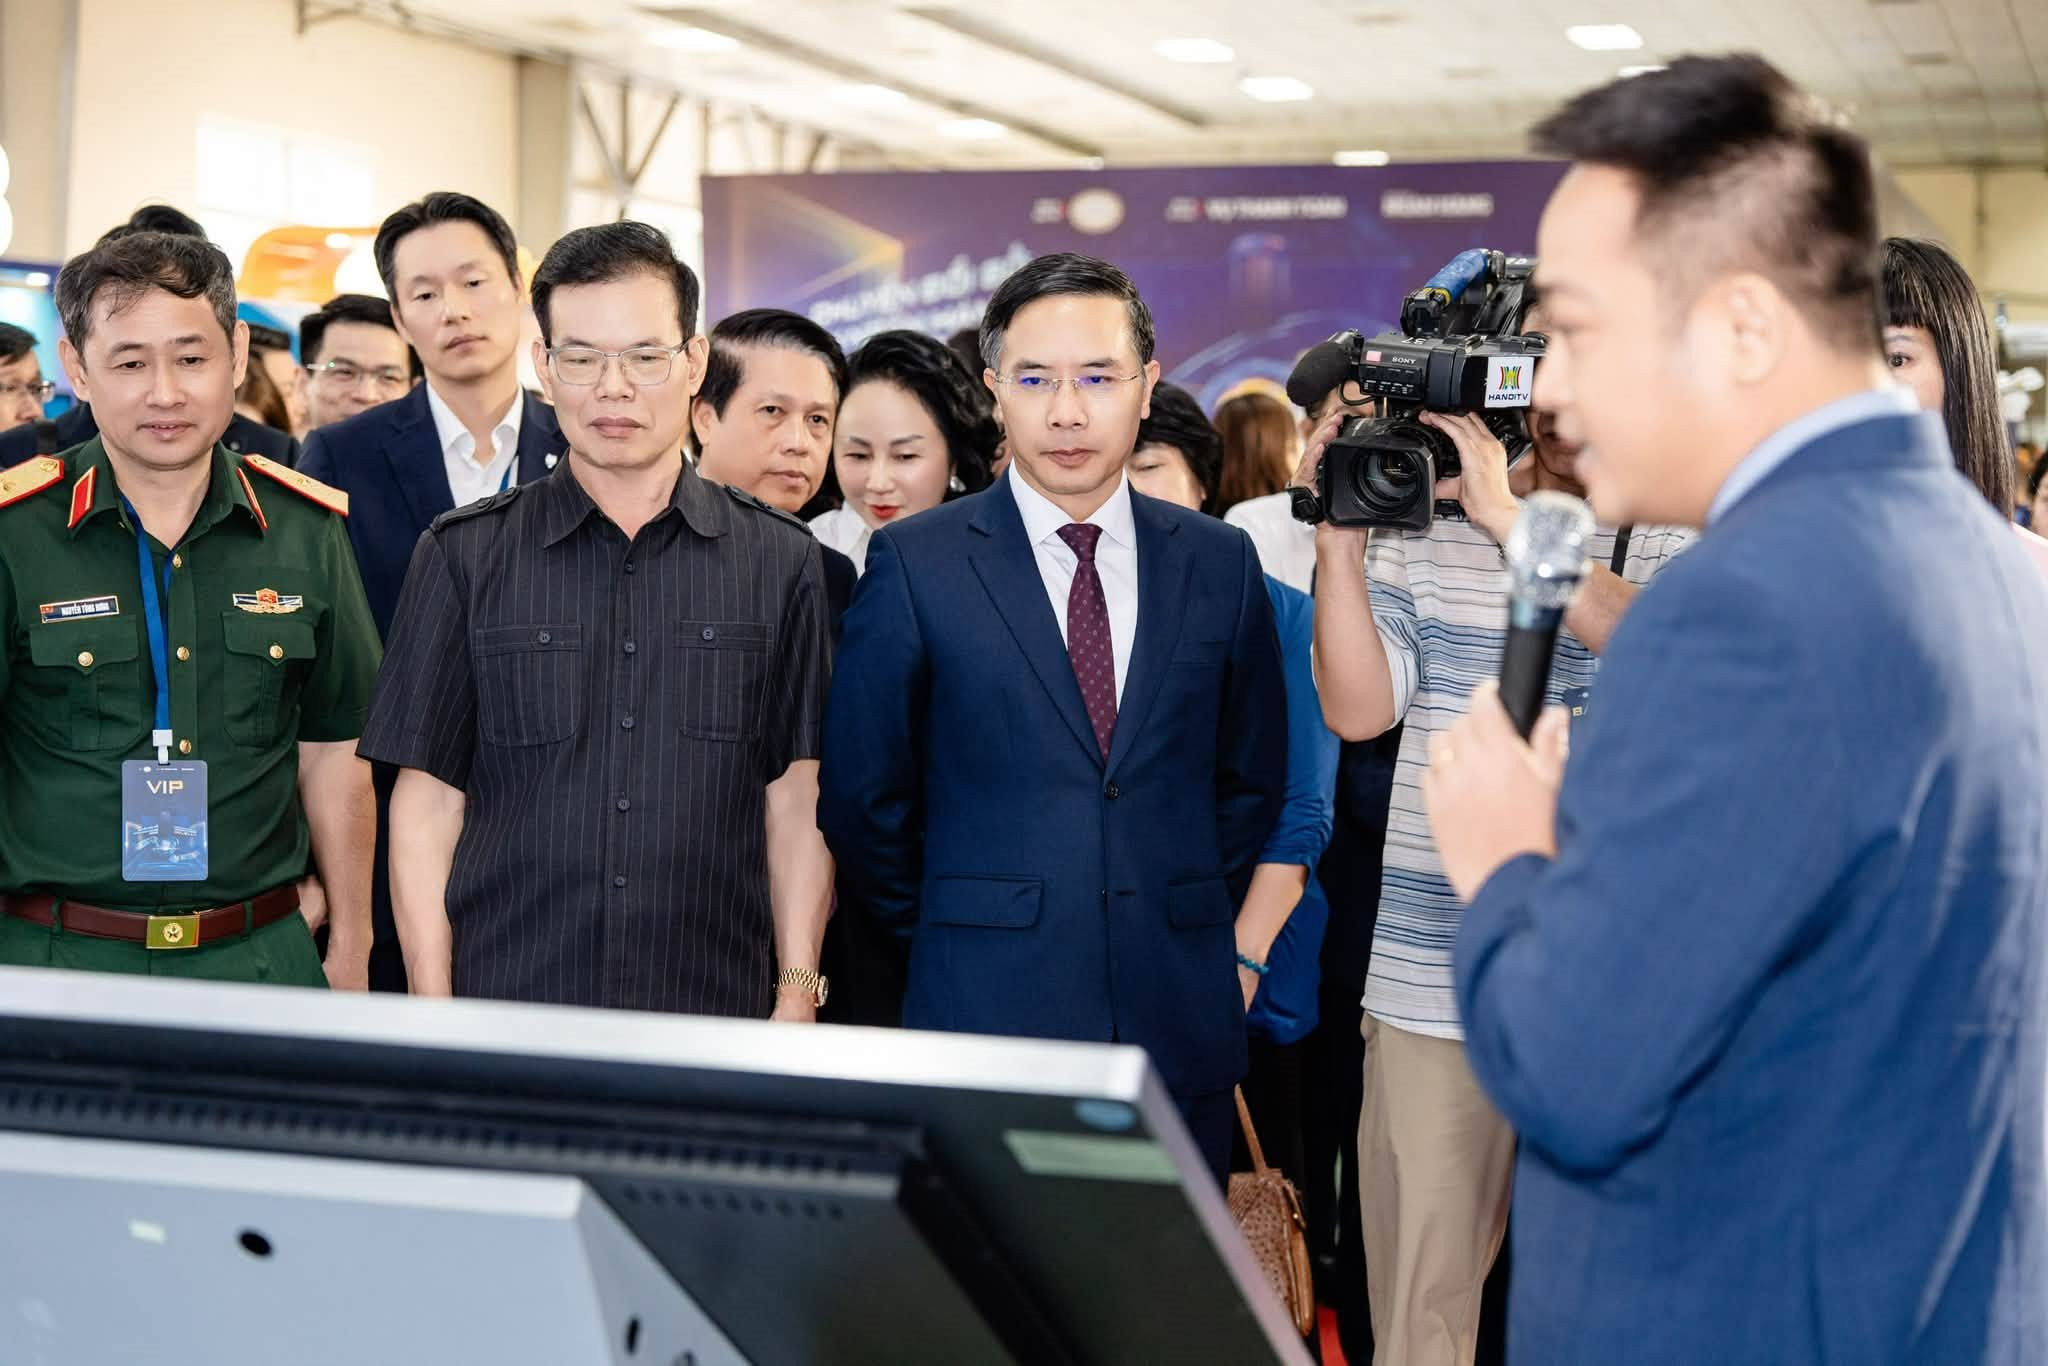
Tại không gian công nghệ của MB, lãnh đạo Ngân hàng Nhà nước và đại diện các Bộ, ngành đã tìm hiểu BIZ MBBank - nền tảng ngân hàng số tích hợp AI, dữ liệu lớn và tự động hóa vào hành trình quản trị tài chính, thanh toán và tiếp cận vốn của doanh nghiệp.
Điểm đáng chú ý trong cách MB tiếp cận là không coi công nghệ như một sản phẩm trình diễn độc lập. AI được đưa vào những khâu vốn tiêu tốn nhiều thời gian, từ xử lý hồ sơ, chứng từ đến phân tích dữ liệu và đánh giá khách hàng.
Thay vì chỉ dựa vào hồ sơ giấy hoặc tài sản hữu hình, ngân hàng có thể khai thác thêm các dữ liệu phản ánh hoạt động thực tế của doanh nghiệp như hóa đơn, doanh thu, dòng tiền và lịch sử giao dịch. Những “tài sản số” này giúp ngân hàng có thêm cơ sở để nhận diện sức khỏe tài chính, chu kỳ kinh doanh và nhu cầu vốn.
Công nghệ DocAI hỗ trợ đọc, phân loại và kiểm tra chứng từ, giảm các công đoạn xử lý thủ công. Trong khi đó, các mô hình AI và dữ liệu lớn hỗ trợ tổng hợp thông tin, phân tích hành vi giao dịch và đánh giá doanh nghiệp toàn diện hơn.
Đây là thay đổi quan trọng. Khi dữ liệu được kết nối và xử lý tự động, ngân hàng không chỉ có thể làm nhanh hơn một quy trình cũ mà còn có khả năng thiết kế lại quy trình dựa trên những gì đang thực sự diễn ra trong hoạt động kinh doanh của khách hàng.
Đại diện MB cho rằng với doanh nghiệp, tốc độ của dòng vốn có thể quyết định khả năng nắm bắt đơn hàng, duy trì chuỗi cung ứng hoặc mở rộng sản xuất. Vì vậy, AI được sử dụng để xử lý những điểm nghẽn trong hành trình tài chính, hướng tới dịch vụ nhanh hơn, thuận tiện hơn và sát với nhu cầu kinh doanh thực tế.
Theo số liệu nội bộ MB, số hóa và tự động hóa một số hành trình trên BIZ MBBank đã giúp thời gian xử lý giảm từ khoảng 10 ngày xuống còn 2 ngày. Doanh nghiệp có thể tiếp cận hạn mức thấu chi tín chấp lên tới 3 tỷ đồng, tùy thuộc điều kiện và kết quả đánh giá tín dụng.
Đáng chú ý, bài toán tốc độ được đặt cùng với bài toán rủi ro. MB cho biết số lượng khách hàng sử dụng giải pháp tăng 2,5 lần, quy mô dư nợ tăng 3,5 lần, trong khi tỷ lệ nợ xấu được kiểm soát ở mức khoảng 0,9%. Một số quy trình cũng tối ưu tới 70% nguồn lực.
Những con số này cho thấy mục tiêu của ngân hàng số không đơn thuần là giảm thời gian chờ. Nếu dữ liệu được khai thác hiệu quả, công nghệ có thể đồng thời giúp giảm nguồn lực xử lý thủ công, tăng khả năng phục vụ và cung cấp thêm cơ sở cho quản trị rủi ro.
Ông Nguyễn Xuân Cường, Phó Giám đốc Khối Ngân hàng số kiêm Phó Giám đốc Khối Khách hàng vừa và nhỏ MB, cho rằng thước đo của chuyển đổi số không nằm ở số lượng công nghệ ngân hàng ứng dụng, mà ở việc doanh nghiệp tiết kiệm được bao nhiêu thời gian, tiếp cận vốn nhanh hơn bao nhiêu và kinh doanh hiệu quả hơn như thế nào.
Từ định hướng “Tốc độ - An toàn - Kết nối không giới hạn”, MB đang mở rộng BIZ MBBank từ một kênh giao dịch số thành nền tảng phục vụ nhiều nhu cầu của doanh nghiệp, gồm quản lý dòng tiền, thanh toán, tín dụng và tài trợ thương mại.
Định hướng này còn nằm ở khả năng kết nối BIZ MBBank với các nền tảng hóa đơn, kế toán, bán hàng và quản trị doanh nghiệp. Khi dữ liệu tài chính và dữ liệu vận hành được liên thông, doanh nghiệp có thể giảm nhập liệu, hạn chế sai sót và chủ động hơn trong quản trị dòng tiền. Ngân hàng, ở chiều ngược lại, có thêm dữ liệu để hiểu khách hàng và đưa ra giải pháp phù hợp hơn.
Chiến lược số hóa này diễn ra trong bối cảnh MB đang tập trung mạnh vào phân khúc doanh nghiệp nhỏ và vừa. Theo khảo sát “Vietnam mSME Corporate Banking Brand Health” của NielsenIQ tháng 6/2026, MB đứng đầu chỉ số Top-of-Mind với tỷ lệ 22% trong nhóm doanh nghiệp có doanh thu dưới 50 tỷ đồng mỗi năm.
Báo cáo “Tốc độ cho vay doanh nghiệp nhỏ” do MiBrand thực hiện tháng 3/2026 trên 350 doanh nghiệp tại Hà Nội, TP.HCM và Đà Nẵng cũng ghi nhận MB có tốc độ giải ngân nhanh nhất, với thời gian bình quân khoảng 24 giờ và phần lớn hồ sơ hoàn tất trong tối đa ba ngày. MB đồng thời đứng đầu về mức độ hấp dẫn của sản phẩm vay vốn lưu động và dịch vụ bảo lãnh dành cho SME ngành Xây lắp.
Dữ liệu từ Trung tâm Thông tin Tín dụng Quốc gia đến tháng 5/2026 cho thấy MB đứng đầu về quy mô cấp vốn lưu động cho SME trong hai ngành Dược - Thiết bị y tế và Thiết bị điện; đồng thời nằm trong Top 4 về dư nợ cho vay ngắn hạn tại các ngành Xây lắp, Cơ khí, Hàng tiêu dùng và Nhựa.
Dù ngày chuyển đổi số 18/8 đã trở thành một dấu mốc, câu chuyện được đặt ra từ sự kiện có ý nghĩa dài hơn một chương trình công nghệ. Cuộc đua ngân hàng số đang chuyển từ việc ngân hàng nào có nhiều tính năng trực tuyến hơn sang việc ngân hàng nào có thể biến dữ liệu thành quyết định nhanh hơn và chính xác hơn.
Với doanh nghiệp, kết quả cuối cùng có thể rất đơn giản: nguồn vốn đến đúng lúc hơn. Nhưng để rút một hành trình từ khoảng 10 ngày xuống còn 2 ngày, phía sau là sự thay đổi đồng thời của dữ liệu, AI, quy trình và cách ngân hàng đánh giá khách hàng. Đó cũng là bước chuyển từ “số hóa giao dịch” sang “số hóa cách ngân hàng hiểu và đồng hành cùng doanh nghiệp”./.